




国产替代进入深水区:实验室自动化,从拼价格到拼能力
2026年11月20日
国产实验设备正在经历一场评价标准的迁移:从"便宜的替代品",走向"能在真实科研场景中创造价值的可靠选择"。这场转向背后的四个关键变化——它关乎一个行业如何从制造走向创造。
一个正在发生的转向
几年前,谈到实验室里的国产自动化设备,人们的第一反应往往是"便宜"。进口品牌一台移液工作站动辄上百万,国产设备只要几万到几十万,价差悬殊,国产替代的故事也因此显得简单——用更低的成本,实现"有没有"的问题。
但到了 2026 年,这个逻辑正在失效。随着越来越多的国产设备真正进入科研与检测一线,行业的评价标准悄然改变:大家开始追问精度是否按标称点给出、核心部件是否自主、软件能否对接实验室信息系统、供应商是否真正理解自己的实验流程。
国产替代已经从"拼价格"的浅水区,游向了"拼能力"的深水区。
一、从"有没有"到"好不好":替代逻辑的升级
早期的国产替代,本质上是"功能替代"——只要能完成基本的移液、分液动作,价格又足够低,就有市场。这种模式在实验室预算有限、自动化尚未普及的阶段行之有效。
但随着 AI+湿实验、黑灯实验室等概念落地,实验室对自动化设备的要求水涨船高:
- 支持 7×24 小时连续稳定运行,而不是偶尔开机演示;
- 开放软件架构,能与 LIMS、电子实验记录本等系统对接;
- 完整的数据记录与追溯能力,以满足 GLP/GMP 等规范场景;
- 根据具体实验流程灵活配置,而非让科研人员迁就设备。
当需求从"一台能动的机器"变成"一套能融入工作流的解决方案",单纯的价格优势就不够了。
参数透明度、系统开放性、场景适配能力,成为新的比较维度。
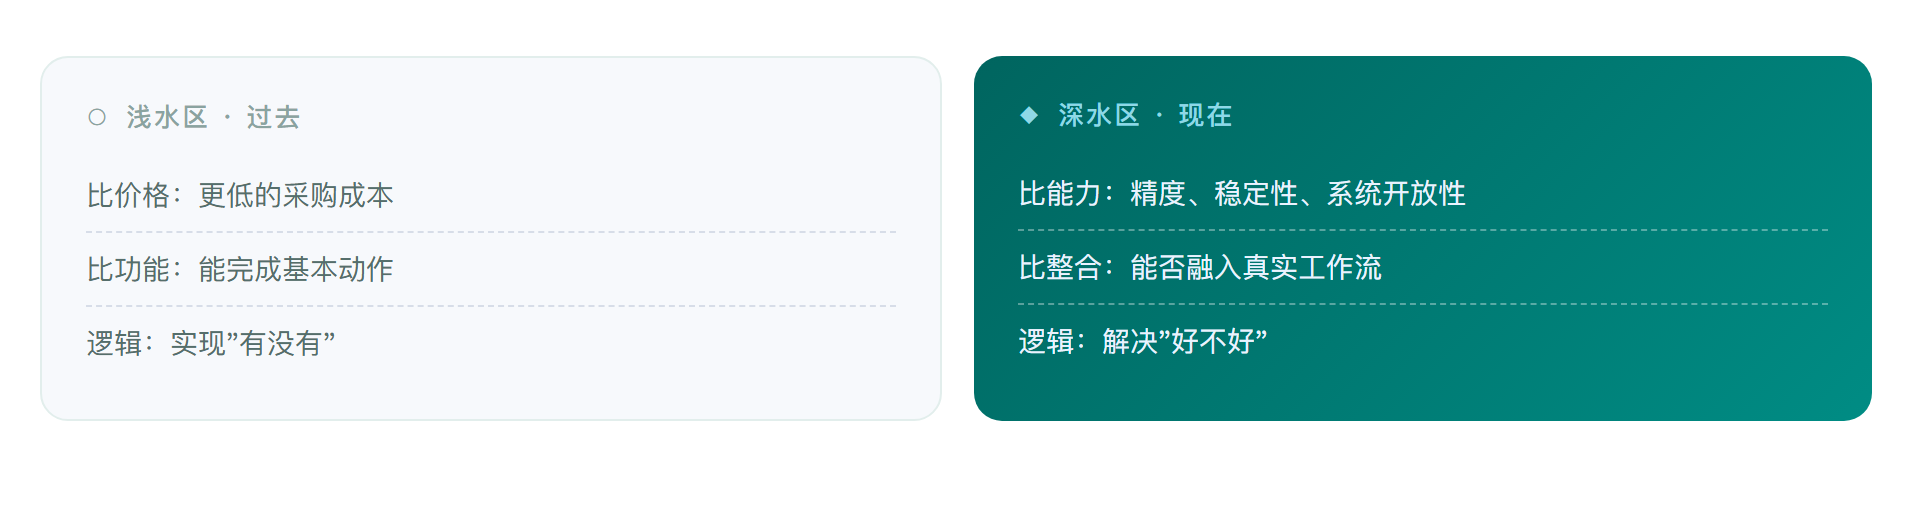
浅水区(过去):比价格——更低的采购成本;比功能——能完成基本动作;逻辑——实现"有没有"。
深水区(现在):比能力——精度、稳定性、系统开放性;比整合——能否融入真实工作流;逻辑——解决"好不好"。
二、核心部件:从"卡脖子"到"破局点"
国产替代绕不开一个话题——核心部件。
以自动化移液工作站为例,高精度移液头长期是行业的"卡脖子"环节。过去,国内多数厂商停留在硬件代工与低端仿制阶段,纳升级高精度移液、多通道协同控制等核心能力掌握在少数国际企业手中。整机可以国产,但关键部件依赖进口,替代就始终谈不上彻底。
这一局面正在发生实质性改变。据行业报道,2026 年国内已有企业实现大型自动移液工作站中多通道移液头核心部件的完全自主研发,并完成商业化交付;在纳升级移液技术方面,也有企业取得突破,开始参与相关行业标准的制定。
从"整机组装"到"核心自主",是这一轮国产化最本质的变化。 它带来的不只是成本下降,更是供应链安全、定制自由度和迭代速度的提升——这些恰恰是科研场景最看重的隐性价值。
三、真正的护城河:系统整合与流程理解
如果说核心部件是"入场券",那么系统级整合能力就是"护城河"。
一台设备精度再高,如果无法嵌入实验室的真实工作流,价值就打了折扣。行业里有一个很常被提到的判断:设备从"能用"走向"好用",差的往往不是硬件参数,而是对实验室日常的理解。
这种理解体现在很多细节里:
- 板位布局是否符合操作人员的动线习惯?
- 软件界面是否让没有编程背景的研究人员也能快速上手?
- 遇到非常规流程时,能否灵活调整而非每次求助厂商?
- 设备故障时,服务响应是否足够快、能把停机损失降到最低?
这些看似"非技术"的问题,恰恰决定了设备在实际使用中的口碑。国产厂商的本土化优势在这里得到了真正体现——离用户近,迭代快,愿意为具体场景做定制。
三大竞争维度:核心自主(关键部件自研,供应链可控,摆脱"卡脖子"依赖);系统整合(端到端方案,嵌入真实工作流,而非孤立的一台设备);流程理解(懂科研人员的日常,从"能用"真正做到"好用")。
四、政策与需求共振:为什么是现在
这一轮国产替代的加速,离不开政策与需求的双重驱动。
- 政策端:设备更新政策持续加码,科学仪器首次纳入国家补贴范围,多地出台计量设备校准补贴。
- 产业端:医药工业相关规划将自动化移液与样品管理纳入全链条需求清单,自动化成为基础能力。
- 市场端:国产高端移液工作站替代率逐年提升,2030 年有望达到约 50% 。
 从不足三分之一到接近半数,这中间的空间,既是市场机会,也是对国产品牌能力的考验。(数据来源:公开行业报道整理,仅作趋势示意,请以权威口径为准。)
结语 替代的终点,是"不再需要强调国产"
值得思考的是,"国产替代"从来不是终点,而是一个阶段性的命题。当国产设备的精度、稳定性、软件生态与服务响应,都能在真实场景中经得起验证,"国产"这个标签本身就不再是卖点——人们选择它,是因为它确实更好用、更合适。
从这个意义上说,深水区里的竞争,最终比的不是谁更便宜,而是谁更懂实验、更懂用户。
它逼着整个行业,从制造走向创造。
